最近、老後に向けて、友人と投資の話をすることが増えまして。
友人の中では、早く始めたほうなので、時々、どれくらい投資に回せばいいの?と聞かれたりするのですが、毎回、ぼんやりとしか回答できていないので、整理してみました。
アセットアロケーション(資産配分)の検討
アセットアロケーションとポートフォリオ
アセットアロケーション:株を50%、債券を50%など、大まかな割合を決めること。
ポートフォリオ:どこ会社の株を買うか?など、具体的な商品を選ぶこと。
目安の計算式:「120−年齢」戦略
アセットアロケーション(資産配分)のシンプルな目安として知られるのが、「年齢」を用いた計算式です
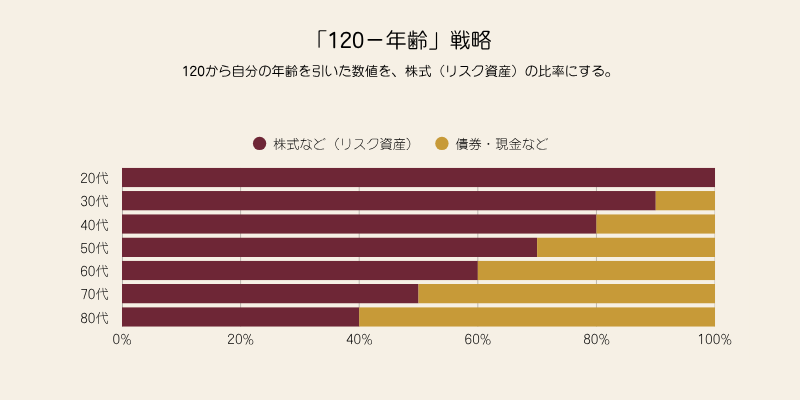
かつては、「100−年齢」だったのですが、人生100年時代への対応ということで、「120−年齢」が主流になってきています。
補足になりますが、この式に基づくと、20代では、100%がリスク資産になります。現実的ではない気がするのですが、合理的な理由がありました。
- 20代は将来の給与収入である「人的資本」が非常に大きく、この安定した収入は性質上「債券」に似ている。そのため、金融資産側で100%リスクをとってもバランスが取れている。
- 運用期間40年以上という圧倒的な時間があり、複利効果を享受できる。
ただ、この単純明解な式は、年収や、家族構成など、個人の背景を無視しているため、あくまで目安としてとらえるのが良いかと思います。
50代のリスク資産は70%
50代の特徴として、下記が挙げられています。
- 50代は教育費の負担が減り、老後資金の準備を本格化させるため、他世代より積極的になる傾向があります。
- 50代は収入がピークに達する時期であり、投資に回す金額も他の年代より多くなっています。
- 下落時の対応に差がでる。:資産5億円超の富裕層は50%が「買い増し」に動く。
私は40歳で出産したんで、これから教育費がかかります。
知り合いの銀行マンは、45歳が役職定年と焦っています。
どちらも少数派なんですね・・。
人生100年時代の長寿リスクもありますし、また、定年が65歳・70歳と延長されている中、まだまだ攻められる年齢ということですね。
とはいえ、定年退職まで10〜15年と、定年が見えてくるので、「攻め」と「守り」のバランスを考えなくてはと思う年代でもあるのかなと思います。(私はすぐに仕事を辞めたいのだけど・・・)
実態:資産配分は、資産規模で変わる。
個人投資家の実態の調査データによると、年齢よりも「資産規模」によって劇的に変化するという傾向がでています。
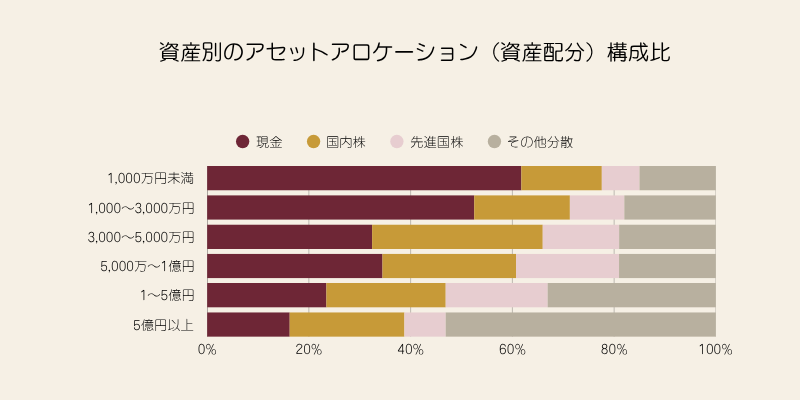
また、投資行動にも変化があります。
- 1,000万円未満:投資対象が限定的で、分散が進んでいない。
- 5,000万円超:株式・債券だけでなく、REITやコモディティなどを含む「10資産クラス」への幅広い分散投資を実践している。
- 富裕層(5億円超):相場の下落時に、50%が「買い増し」する、攻めの姿勢。(全体平均では、64.5%が何もしない。)
ますます、富裕層にお金が集中する・・・・・資本主義の法則※ですね。
10資産クラスとは
国内株式、先進国株式、新興国株式、国内債券、先進国債券、新興国債券、国内REIT、海外REIT、コモディティ、短期金融商品
※ r(資本収益率)>g(経済成長率)
お金が「労働」よりも「資本(投資や資産)」から生まれやすい。(トマ・ピケティ)
実際に、アセットアロケーションを組み立ててみました。
50代のポートフォリオ作成のポイント
アセットアロケーションが決まったら、次はいよいよ具体的な商品を選んでポートフォリオを組み立てます。
50代は、万が一の暴落時に回復を待つ時間が長くありません。「守り」を固めつつ「着実に増やす」ためには、基本をおさえ、戦略的にポートフォリオを組み立てることが重要です。
攻めの資産と守りの資産を整理する
これから戦略的に運用するために、コア・サテライト戦略という考え方で整理しておくとバランスの取れたポートフォリオを構築しやすくなります。
コア・サテライト戦略とは、投資資産を「守り」のコア(中核)と「攻め」のサテライト(衛星)に分けて運用する手法です。
- コア(守り):インデックスファンド、債券、バランス型ファンドなど
- サテライト(攻め):個別株式、アクティブファンド、新興国株式、REIT、コモディティなど
「10資産クラス」への幅広い分散を検討する
50代は収入がピークに達し、運用資産額も大きくなりやすい時期です。
資産規模が大きくなると、特定の市場が暴落した際の損失額も大きくなるため、その影響をいかに最小限に抑えるか、が課題になります。
だからこそ、多様な資産へ幅広く分散し、下落リスクへしっかり備えておくことが必要です。
非課税制度(NISA)をフル活用する
つみたて投資枠は、月額上限10万円(年間120万円)となります。ドルコスト平均法で積み立てることになるので、「全世界株式」や「バランス型ファンド」などのコア(守り)が適しています。
成長投資枠は、より幅広い商品から選べるため、サテライト(攻め)の役割を持たせるのも有効です。この枠では、つみたて投資枠の対象外となる銘柄も購入できるため、高配当株などを通じて老後の「自分年金」としてのインカムゲインを確保する戦略も考えられます。
ドルコスト平均法
定期的に一定額ずつ購入する手法。価格が高い時は少なく、安い時は多く買い、平均単価を抑えてリスクを平準化できます。感情に左右されず長期運用に向いている。
50代のリアルな実態とGPIFの事例
実態:50代のアセットアロケーション
318人の投資家を対象とした調査によると、50代の平均的な資産構成は以下のようになっています。
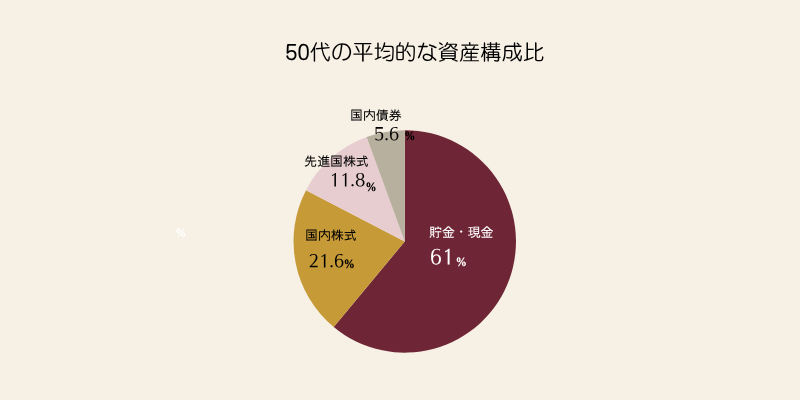
「120-年齢」戦略と比較すると、かなり保守的です。
守りが厚すぎると、インフレによる資産の目減りリスクに対応できなくなる懸念があります。
GPIFのアセットアロケーション
2020年4月から、国内債券・外国債券・国内株式・外国株式の4資産に25%ずつ均等に配分する構成を基本としています。
運用実績は、世界の投資のプロからも絶賛されるほどのようです。
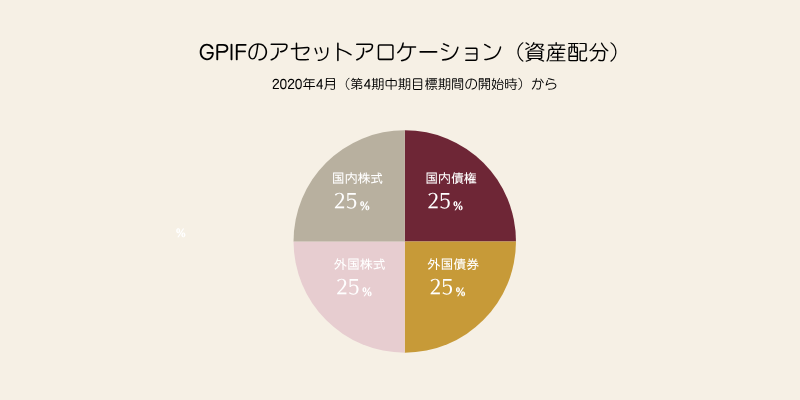
片山さつき大臣は、円安等の抑制を狙い、GPIFに国内資産の増額を求めましたが、法的規制の観点や、4資産均等運用の頑固な数理ルールのもと、微調整におわりました。(2026年現在)
【参考】関連データ
| 項目 | 内容・詳細データ |
|---|---|
| 基本戦略(目安) | 「120-年齢」法則 50代の場合、リスク資産(株式等)の比率を資産の70%とする考え方 |
| 50代の投資環境 | ・教育費負担が減少し、老後資金準備を本格化させる時期 ・収入がピークに達し、投資に回せる余力も他世代より大きい |
| 資産規模別の傾向 | ・1,000万円未満:投資対象が限定的で分散が不十分 ・5,000万円超:10資産クラスへの幅広い分散を実践 |
| 下落時の対応(富裕層) | 資産5億円超の層は、相場下落時に50%が「買い増し」に動く積極姿勢 |
| 下落時の対応(全体平均) | 投資家全体の平均では、下落時に64.5%が「何もしない(保有継続)」 |
| 生活防衛資金の目安 | 生活費の半年から1年分程度の現金を、投資枠外で確保 |
| 50代の運用実態(平均) | 現金 53.7% / 国内株 19.0% / 先進国株 10.4% / 国内債券 4.9% |
| GPIFの配分モデル | 国内債券・外国債券・国内株式・外国株式の4資産に各25%ずつ均等配分 |