アセットアロケーション(資産配分)の基本戦略を考えたので、具体化してみました。
現在のアセットアロケーションと向き合う
まずは現状把握から。
コアサテライト戦略に倣って、コアとサテライトに分け、さらに、コア(成長)コア(防衛)サテライト(攻め)サテライト(インカム)で分け、現状を把握しやすいようにしました。
📌コアサテライト戦略とは
コアサテライト戦略とは、守りの資産=コア、攻めの資産=サテライトにわけて運用する考え方です。
コアを7~8割、サテライトを2~3割がおすすめの比率とされています。
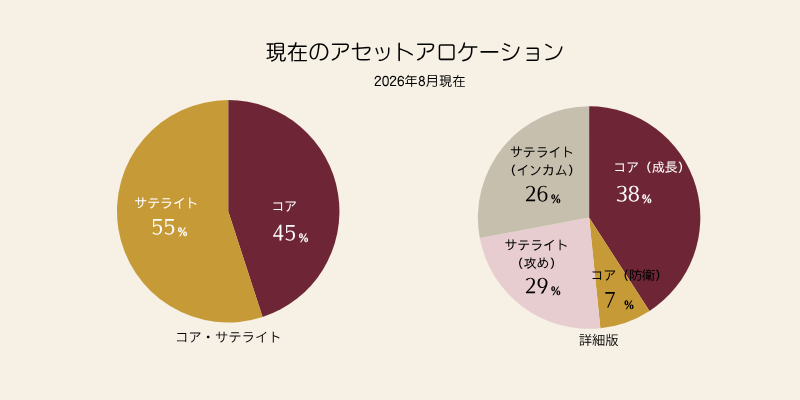
分類の定義
| 分類 | 主な目的・役割 | 商品の例 |
|---|---|---|
| コア(成長) | 世界経済の成長を捉える「攻めの土台」 | 広域株価指数インデックスファンド(ETF) (例:全世界株式、全米株式、国内主要株価指数など) |
| コア(防衛) | 暴落時に資産を守る「防衛の土台」 | 低リスク資産・実物資産(コモディティ) (例:金(ゴールド)ETF、国債など。今回は、現金は除く) |
| サテライト(攻め) | 市場平均超えを狙う「値上がりエンジン」 | セクター・テーマ型ファンド、成長株 (例:ハイテク・半導体株ETF、新興国株ファンド、個別成長株など) |
| サテライト(インカム) | 相場不透明期を支える「現金収入エンジン」 | 高配当型ファンド、不動産投資信託、高配当株 (例:高配当株式ファンド(ETF)、J-REIT、高配当個別株など) |
今回は、コア(防衛)から現金を除いています。現金比率については、アセットアロケーションの基本戦略で目安を確認した上で、計算を楽にするために、投資資金のみでのアセットアロケーションを考えてみました。
50代を意識して、コアとサテライトのバランスを考える
暴落のリスクを具体的にシミュレーション
資産が減るほど、元の金額に戻すためのハードルが跳ね上がる、3割ルール(非線形の法則)というものがあるようです。(ここからはGeminiと一緒にw)
- 全体が15%下落: 元に戻すには +18% の上昇で済む(1〜2年で回復可能)
- 全体が30%下落: 元に戻すには +43% の上昇が必要(3〜5年で回復可能)
- 全体が50%下落: 元に戻すには +100%(2倍) の上昇が必要(回復不可能に近い)
ざっくり、40%の下落まで耐えられる、という前提で進めます。
50代という時間的制約を考えると、資産の6割以上は「コア」で守ったほうが良いらしいということだったので、計算してみました。
いったん、下記の画像の割合で計算を。
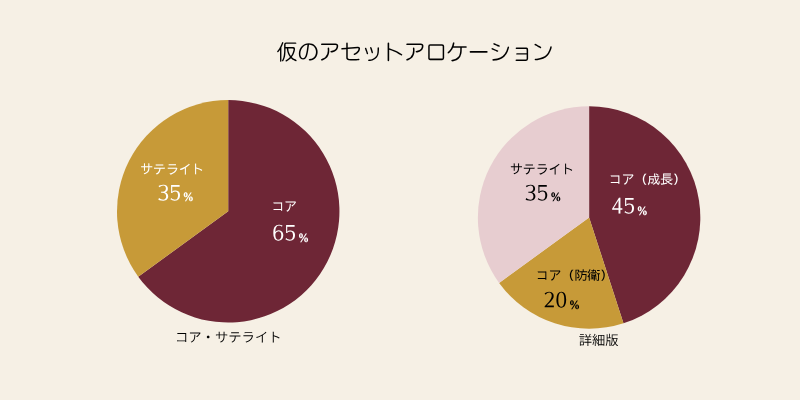
仮に、コアを65%(成長45%+防衛20%)、サテライト35%としました。
コア成長が-40%、コア防衛が0%、サテライトが-50%としたときは、下記のとおり、40%以内に収まるという結果になる。
- 全体下落率 = (45% × -40%) + (20% × 0%) + (35% × -50%)
- 全体下落率 = - 18.0% + 0% -17.5%= -35.5%
今後の戦略
目標比率とのギャップ
前述の仮のアセットアロケーションを目標とすると、コア(防衛)が、-13%と低い結果に。
| 分類 | 現在値 | 目標比率 | ギャップ | 商品の例 |
|---|---|---|---|---|
| コア(成長) | 38% | 45% | -7% | 広域株価指数インデックスファンド(ETF) (例:全世界株式、全米株式、国内主要株価指数など) |
| コア(防衛) | 7% | 20% | -13% | 低リスク資産・実物資産(コモディティ) (例:金(ゴールド)ETF、国債など。現金は除く) |
| サテライト(攻め) | 29% | 20% | +9% | セクター・テーマ型ファンド、成長株 (例:ハイテク・半導体株ETF、新興国株ファンド、個別成長株など) |
| サテライト(インカム) | 26% | 15% | +11% | 高配当型ファンド、不動産投資信託、高配当株 (例:高配当株式ファンド(ETF)、J-REIT、高配当個別株など) |
ただ、今回は、現金を含めていないことから、大枠、問題ないってことでいいかな。
今後、もう少し戦略的に動きたいこと
- サテライト(インカム)の効率の悪い銘柄を利確する。
- サテライト(攻め)に、含み損の銘柄があるので、損切りする。
- 眠っている現金を投資にまわす、または、暴落時の資金として、証券口座に入れる。
リスクとリターンのコントロールをするテーマのメモ
シーケンス・オブ・リターン・リスク
退職前後に暴落が来ると、その後の資産寿命が急速に縮む現象。
対策としては、コア(防衛)を20%確保しておくこと。
インフレリスク
物価上昇(年間2%想定)により、購買力が目減りするリスク。
対策としては、適切に攻めの投資を維持する。(コア(防衛)以外で80%を維持)
リスクとはボラティリティのこと
50代は特に、「下振れ幅の許容度」から逆算してポジションを決める必要がある。
今回は、下落幅40%以内で検討した。